Defeito Oculto no Carro Usado Financiado: Você Pode Cancelar o Financiamento?
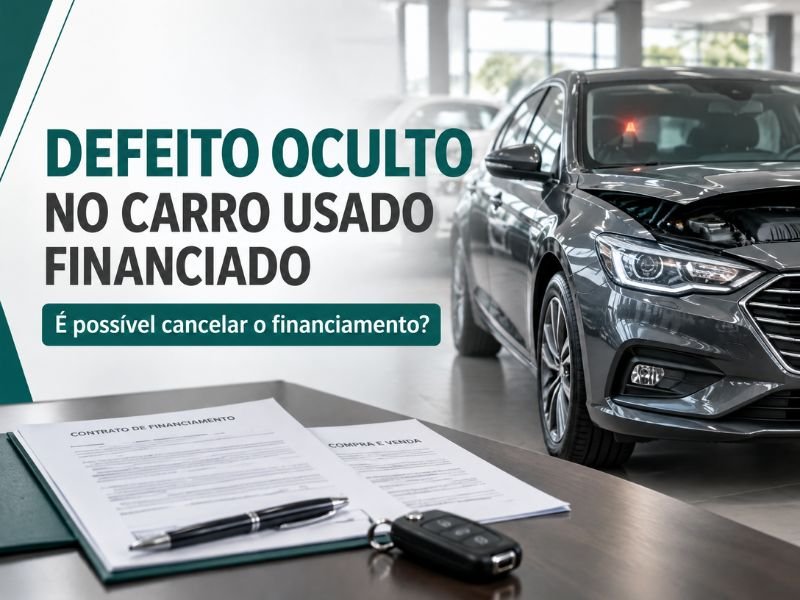
Defeito Oculto no Carro Usado Financiado: Você Pode Cancelar o Financiamento?
Descobrir um defeito oculto no carro usado financiado semanas depois da compra é mais comum do que parece, e a primeira pergunta de quem passa por isso é sempre a mesma: dá para cancelar o financiamento e devolver o carro? A resposta depende de quem vendeu o veículo, de como o contrato foi estruturado e de um detalhe que a maioria dos consumidores desconhece: o banco quase nunca responde pelo defeito, mas isso não significa que você fica sem solução.O mercado de veículos usados no Brasil movimenta milhões de transações por ano, e a grande maioria delas é paga com financiamento. Quando um problema estrutural aparece algumas semanas ou meses depois da entrega, como motor batido, câmbio comprometido, sinistro escondido ou chassi remarcado, o consumidor descobre que está preso a duas relações jurídicas diferentes ao mesmo tempo: o contrato de compra e venda com a loja e o contrato de financiamento com o banco. Tratar as duas como se fossem uma coisa só é o erro mais comum, e o que mais atrasa a solução.
Neste post, explicamos o que caracteriza vício oculto (defeito redibitório) em um veículo, quais prazos você tem para reclamar, se o banco que financiou o carro pode ser responsabilizado pelo defeito, o que acontece com o financiamento quando a compra é cancelada e o caminho prático para reaver seu dinheiro ou trocar o veículo.
O que você vai aprender neste post
- 1. O que é vício oculto (defeito redibitório) em veículo usado
- 2. Os prazos para reclamar: 90 dias do CDC e as regras do Código Civil
- 3. O banco que financiou o carro é responsável pelo defeito
- 4. Cancelar a compra extingue o financiamento automaticamente
- 5. Quando compra e financiamento podem ser rescindidos juntos: os contratos coligados
- 6. O que fazer na prática quando você descobre o defeito
1. O que é vício oculto (defeito redibitório) em veículo usado
Vício oculto, também chamado de defeito redibitório, é o problema que já existia no veículo no momento da compra, mas que não era visível nem perceptível em uma vistoria comum e que compromete o uso do carro ou diminui seu valor de forma relevante. Motor com retificação escondida, câmbio com falha intermitente, estrutura com sinistro não declarado, chassi remarcado e sistema elétrico com falha recorrente são exemplos típicos. A característica central é a mesma em todos os casos: o defeito não aparece em uma inspeção visual normal, e o vendedor não informou o problema ao consumidor.
É importante diferenciar vício oculto do desgaste natural esperado em um carro usado. A jurisprudência é firme nesse ponto: quem compra um veículo usado assume o risco do desgaste próprio da idade e da quilometragem, como pneus, pastilhas de freio, bateria ou itens de manutenção periódica. O vício oculto é outra coisa. É o defeito estrutural ou mecânico grave que reduz a vida útil do bem ou o torna impróprio para o uso, e que um comprador comum não teria como identificar antes de fechar negócio.
2. Os prazos para reclamar: 90 dias do CDC e as regras do Código Civil
Quando a compra foi feita em uma concessionária, loja de seminovos ou qualquer fornecedor profissional, aplica-se o Código de Defesa do Consumidor. O artigo 26 do CDC estabelece prazo decadencial de 90 dias para reclamar de vícios em bens duráveis, como é o caso de um veículo. A diferença essencial para o vício oculto está no parágrafo 3º do mesmo artigo: esse prazo só começa a contar a partir do momento em que o defeito fica evidenciado, e não da data da compra. Ou seja, se você descobriu o problema quatro meses depois de comprar o carro, o prazo de 90 dias começa a correr a partir da descoberta, não da entrega do veículo.
Quando a compra foi feita diretamente entre particulares, sem intermediação de loja ou concessionária, não há relação de consumo e a situação é regida pelo Código Civil, artigos 441 a 446. Nesse caso, o prazo é de 30 dias a partir da entrega efetiva do bem móvel, podendo se estender até 180 dias quando o vício, por sua natureza, só puder ser conhecido mais tarde. Identificar corretamente qual regime se aplica ao seu caso é o primeiro passo, porque muda tanto o prazo quanto as regras de prova.
Em qualquer um dos dois cenários, o passo mais importante assim que o defeito é constatado é notificar formalmente o vendedor por escrito, com data e descrição do problema. Essa notificação interrompe a corrida do prazo e cria a prova de que você agiu assim que teve conhecimento do vício.
3. O banco que financiou o carro é responsável pelo defeito
Na grande maioria dos casos, não. O Superior Tribunal de Justiça já pacificou o entendimento, inclusive em julgamento da Terceira Turma relatado pelo Ministro Paulo de Tarso Sanseverino, de que o banco de varejo que apenas financia a compra do veículo não integra a cadeia de fornecimento do produto. A atividade do banco é emprestar dinheiro, não vender ou fabricar carros, e por isso ele não responde solidariamente por vícios mecânicos ou estruturais do bem. Essa responsabilidade é da concessionária ou loja que vendeu o veículo e, quando for o caso, da montadora fabricante.
Existe uma exceção relevante: quando o banco financiador pertence ao mesmo grupo econômico da montadora, como uma financeira cativa de determinada marca, ele passa a integrar a cadeia de fornecimento e pode responder junto com a loja e a fabricante. Fora dessa hipótese específica, o financiamento segue existindo de forma independente do problema no veículo, o que surpreende boa parte dos consumidores que esperava resolver tudo cancelando o contrato com o banco.
4. Cancelar a compra extingue o financiamento automaticamente
Não, e esse é o ponto que mais gera confusão. Compra e venda do veículo e contrato de financiamento são, em regra, relações jurídicas distintas, firmadas com partes diferentes. Cancelar a compra junto à loja, por meio de uma ação redibitória, não extingue automaticamente sua obrigação de pagar as parcelas ao banco. Diversos tribunais, incluindo o Tribunal de Justiça de São Paulo, já decidiram que o fim do contrato de compra e venda não encerra, por si só, o contrato de financiamento vinculado, justamente porque são obrigações autônomas entre partes distintas.
Na prática, isso significa que enquanto a questão do defeito não é resolvida, o consumidor pode se ver pagando um financiamento de um carro que não consegue usar. É fundamental manter as parcelas em dia durante a discussão, salvo orientação jurídica específica em sentido contrário, porque a inadimplência abre caminho para uma ação de busca e apreensão do próprio veículo, o que só complica ainda mais a situação.
5. Quando compra e financiamento podem ser rescindidos juntos: os contratos coligados
A regra geral de independência entre os dois contratos tem exceções reconhecidas pela jurisprudência quando fica demonstrado que compra e financiamento formam, na prática, uma única operação econômica. Isso costuma acontecer quando o financiamento é oferecido dentro da própria loja, por meio de um correspondente bancário vinculado ao vendedor, sem que o consumidor tenha escolhido livremente a instituição financeira, ou quando a proposta de compra e a proposta de crédito são apresentadas de forma conjunta e indissociável.
Essa é a chamada teoria dos contratos coligados: quando dois ou mais contratos, embora formalmente distintos, estão economicamente interligados a ponto de um depender do outro para fazer sentido, a extinção de um pode justificar a extinção do outro. O cenário mais claro é o do arrendamento mercantil, o leasing, em que o próprio banco figura como proprietário jurídico do veículo durante todo o contrato, o que lhe dá interesse direto sobre a qualidade do bem e reforça os argumentos para incluí-lo na disputa. Fora do leasing, a coligação contratual não é automática: precisa ser demonstrada com provas concretas de que a operação foi estruturada em conjunto, e cada caso exige uma análise própria do contrato e das circunstâncias da venda.
6. O que fazer na prática quando você descobre o defeito
O primeiro passo é reunir prova técnica do problema: laudo de uma oficina de confiança ou de um perito, fotos, histórico de manutenção e, se possível, o anúncio original de venda do veículo, que pode mostrar se o defeito já existia e foi omitido. Em seguida, notifique por escrito a loja vendedora descrevendo o defeito e a data em que foi constatado, o que já foi explicado como forma de proteger o prazo para reclamar.
Se a loja não resolver o problema de forma administrativa, seja com conserto, troca do veículo ou devolução do valor pago, o passo seguinte é buscar orientação jurídica para avaliar uma ação redibitória cumulada com pedido de indenização contra o vendedor. Quando as circunstâncias do caso indicarem que compra e financiamento formam uma operação coligada, como explicado no tópico anterior, é possível avaliar também a inclusão do banco na ação, pedindo a rescisão conjunta dos dois contratos. Em qualquer cenário, manter os pagamentos do financiamento em dia durante a discussão evita o risco adicional de perder o próprio veículo por inadimplência antes que a questão do defeito seja resolvida.
Conclusão
Descobrir um defeito oculto depois de já ter assinado o financiamento é frustrante, mas não significa que você ficou sem saída. A lei garante prazos e caminhos específicos para cobrar da loja vendedora, e em situações de contratos coligados, como no leasing ou no financiamento estruturado dentro da própria concessionária, também é possível discutir a responsabilidade do banco.
O Alvares Advogados atua em todo o Brasil na análise de casos de vício oculto em veículos financiados, avaliando o contrato de compra e o contrato de financiamento em conjunto para identificar o caminho mais eficaz, seja uma ação isolada contra a loja, seja uma ação que também envolva a instituição financeira.
Um defeito escondido no carro não precisa significar um prejuízo definitivo. O que decide o resultado é reunir a prova certa e agir dentro do prazo.
Descobriu um defeito oculto no carro que você financiou?
Entre em contato com o Alvares Advogados. Avaliamos seu contrato de compra e o contrato de financiamento, verificamos os prazos aplicáveis ao seu caso e indicamos o caminho mais eficaz para reaver seu prejuízo ou cancelar a compra.
Consultar Especialista